e-Pomoc techniczna
Rachmistrz i Rewizor GT – Czym jest i jak działa opcja Aktualizacja wartości składników majątku?
Program: InsERT GT, Rachmistrz GT, Rewizor GT
Kategoria: Dokumenty
Uwaga! Obowiązek raportowania JPK_ST_KR/JPK_ST za lata 2026-2028 został odroczony. Więcej informacji w artykule Przesunięcie obowiązku raportowania JPK_ST_KR/JPK_ST za lata 2026 - 2028 r. – co to oznacza dla użytkowników?
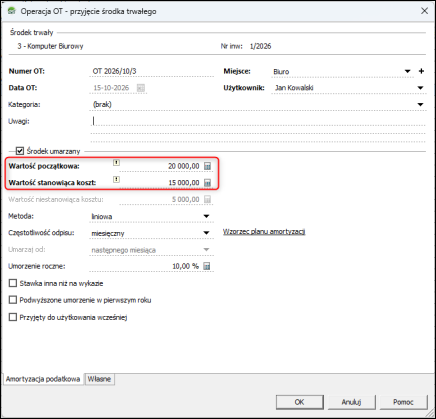
Dokumenty OT, MO, OsT, SP, LT, HA, NP oraz AM zostały rozszerzone o nowe pola: Wartość stanowiąca koszt oraz Wartość niestanowiąca kosztu.
W module Środki trwałe została dodana opcja Aktualizacja wartości składników majątku (JPK_ST) dla Rachmistrza GT oraz Aktualizacja wartości składników majątku (JPK_ST_KR) dla Rewizora GT.
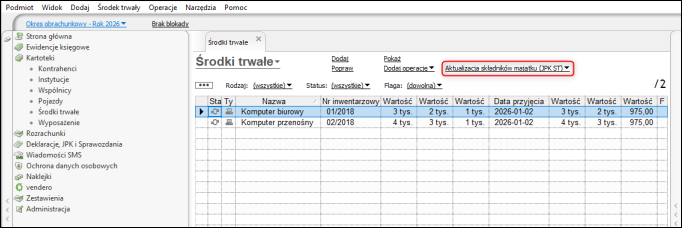
Narzędzie umożliwia uzupełnienie nowych pól Wartość stanowiąca koszt oraz Wartość niestanowiąca kosztu dla składników majątku utworzonych przed wdrożeniem nowych zasad ewidencji. Dzięki temu wartości zapisane w ewidencji środków trwałych będą prezentowane zgodnie z nowym modelem danych oraz będą mogły zostać prawidłowo wykazane w plikach JPK_ST i JPK_ST_KR.
Uwaga! Zalecane jest przeprowadzenie aktualizacji dla wszystkich niezlikwidowanych składników majątku, niezależnie od tego, czy wymagają podziału na część kosztową i niekosztową.
Aktualizacja zapewnia spójność danych zapisanych w bazie oraz prawidłową obsługę kolejnych operacji wykonywanych na składnikach majątku zgodnie z nowym modelem ewidencji.
Skąd wynikają zmiany?
W strukturach JPK_ST oraz JPK_ST_KR dla amortyzacji podatkowej należy wykazywać między innymi:
-
wartość początkową podatkową,
-
zmianę wartości początkowej podatkowej w danym roku podatkowym,
-
sumę odpisów amortyzacyjnych za dany rok podatkowy,
-
sumę odpisów amortyzacyjnych narastająco za cały okres użytkowania składnika majątku,
-
sumę odpisów amortyzacyjnych niestanowiących kosztów uzyskania przychodów (NKUP) w danym roku podatkowym (dotyczy JPK_ST_KR).
Zgodnie z wyjaśnieniami Ministerstwa Finansów, w plikach JPK_ST i JPK_ST_KR wartość początkową środka trwałego lub wartości niematerialnej i prawnej dla celów amortyzacji podatkowej należy ustalać zgodnie z przepisami ustawy o PIT lub CIT, a suma odpisów amortyzacyjnych powinna obejmować odpisy naliczone narastająco za cały okres użytkowania składnika majątku, zarówno stanowiące, jak i niestanowiące kosztów uzyskania przychodów. (źródło – Pytania i odpowiedzi merytoryczne, punkty 25, 83 i 84.)
W związku z tym rozszerzono ewidencję środków trwałych o możliwość podziału amortyzacji podatkowej na część stanowiącą oraz niestanowiącą kosztów uzyskania przychodów. Pozwala to na prawidłowe ujmowanie odpisów amortyzacyjnych w kosztach oraz przygotowanie danych wymaganych w strukturach JPK_ST i JPK_ST_KR. Program umożliwia również dostosowanie składników majątku wprowadzonych do ewidencji przed wprowadzeniem tych zmian poprzez uzupełnienie wartości początkowej dla celów podatkowych oraz podział dotychczasowych odpisów amortyzacyjnych na część kosztową i niekosztową.
Dla kogo przeznaczona jest „Aktualizacja wartości składników majątku”?
Funkcja Aktualizacji wartości składników majątku została wprowadzona przede wszystkim z myślą o składnikach wymagających podziału amortyzacji podatkowej na część stanowiącą i niestanowiącą kosztów uzyskania przychodu, szczególnie w przypadkach, gdy dotychczas w programie dla amortyzacji podatkowej jako wartość początkową ewidencjonowano wyłącznie część wartości stanowiącą koszt podatkowy.
Jeżeli składniki majątku nie wymagają podziału amortyzacji podatkowej na część stanowiącą i niestanowiącą kosztów uzyskania przychodu ani korekty wartości początkowej, to mimo to zaleca się wykonanie aktualizacji.
Co w przypadku, gdy aktualizacja składników majątku nie zostanie wykonana?
Jeżeli aktualizacja nie zostanie wykonana, składniki majątku istniejące przed 2026 rokiem będą nadal obsługiwane zgodnie z dotychczasowym sposobem działania, bez podziału wartości na część kosztową i niekosztową.
Zalecane jest jednak przeprowadzenie aktualizacji dla wszystkich takich składników. Pozwoli to ujednolicić dane w ewidencji oraz dostosować je do nowego modelu obsługi składników majątku.
Lista dostępnych scenariuszy
Składniki majątku dodane w 2026 roku przed wdrożeniem podziału na część kosztową i niekosztową.
Rachmistrz GT (JPK_ST)
-
Składniki z podziałem na część kosztową i niekosztową (KUP/NKUP)
-
Składniki bez podziału na część kosztową i niekosztową (KUP)
Rewizor GT (JPK_ST_KR)
-
Składniki z podziałem na część kosztową i niekosztową (KUP/NKUP)
-
Składniki bez podziału na część kosztową i niekosztową (KUP)
Pomoc zdalna
Nasz konsultant połączy się z Twoim komputerem, by udzielić niezbędnej pomocy.
teleKonsultant
Kupując abonament na teleKonsultanta, zyskujesz telefoniczną pomoc eksperta oraz szereg innych usług.
Forum użytkowników
Wymień się uwagami i doświadczeniami z innymi użytkownikami systemów InsERT.