e-Pomoc techniczna
Rachmistrz i Rewizor GT – Czym jest Jednorazowa amortyzacja środka trwałego, jakie są limity, kiedy można stosować i jak je zaewidencjonować?
Program: InsERT GT, Rachmistrz GT, Rewizor GT
Kategoria: Środki trwałe
Programy Rachmistrz GT i Rewizor GT umożliwiają naliczenie amortyzacji jednorazowej. W zależności od podstawy prawnej odpis może obejmować całą wartość początkową środka trwałego albo jej część mieszczącą się w dostępnym limicie.
Amortyzacja jednorazowa fabrycznie nowych środków trwałych – limit 100 000 zł
Rozwiązanie dotyczy nabytych fabrycznie nowych środków trwałych zaliczonych do grup 3–6 i 8 KŚT. Odpisów dokonuje się w roku podatkowym, w którym składniki zostały wprowadzone do ewidencji. Warunkiem skorzystania z tej możliwości jest spełnienie jednego z poniższych kryteriów:
-
Wartość początkowa jednego środka trwałego nabytego w roku podatkowym wynosi co najmniej 10 000 zł.
-
Łączna wartość początkowa co najmniej dwóch środków trwałych nabytych w roku podatkowym wynosi co najmniej 10 000 zł, a wartość każdego z nich przekracza 3 500 zł.
Limit 100 000 zł dotyczy roku podatkowego, a nie pojedynczego składnika. Obejmuje również zaliczone do kosztów uzyskania przychodów wpłaty na poczet nabycia tych środków trwałych. Podstawę prawną stanowią art. 22k ust. 14–21 ustawy o PIT oraz art. 16k ust. 14–21 ustawy o CIT.
Amortyzacja jednorazowa w ramach pomocy de minimis – limit 50 000 euro
Z tej możliwości mogą korzystać mali podatnicy oraz podatnicy rozpoczynający działalność gospodarczą w danym roku podatkowym, z uwzględnieniem ustawowych wyłączeń. Dotyczy ona środków trwałych z grup 3–8 KŚT, z wyłączeniem samochodów osobowych. Składniki mogą być nowe lub używane.
Roczny limit odpisów wynosi równowartość 50 000 euro. W 2026 roku jest to 213 000 zł. Amortyzacja ta stanowi pomoc de minimis, dlatego skorzystanie z niej wymaga również spełnienia warunków dotyczących tej pomocy. Podstawę prawną stanowią art. 22k ust. 7–13 ustawy o PIT oraz art. 16k ust. 7–13 ustawy o CIT.
Amortyzacja jednorazowa składników o wartości do 10 000 zł
Środki trwałe oraz wartości niematerialne i prawne o wartości początkowej nieprzekraczającej 10 000 zł mogą zostać zamortyzowane jednorazowo w miesiącu oddania do używania albo w miesiącu następnym. Jest to odrębna możliwość, wynikająca z art. 22f ust. 3 ustawy o PIT oraz art. 16f ust. 3 ustawy o CIT.
Uwaga! Limity 100 000 zł i 50 000 euro dotyczą odrębnych rozwiązań. Jeżeli dany środek trwały spełnia warunki obu z nich, należy wybrać jedną podstawę dokonania odpisu.
Naliczenie amortyzacji jednorazowej w programie
Aby naliczyć amortyzację jednorazową, należy:
1. Dodać kartotekę środka trwałego zgodnie z instrukcją dostępną tutaj.
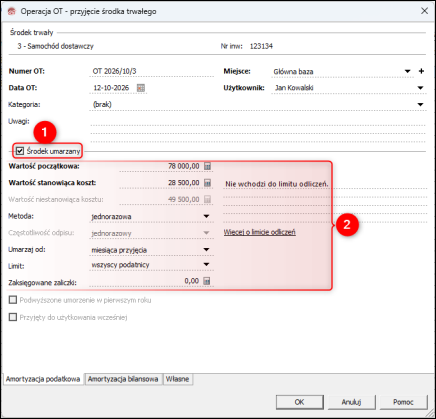
2. Dodać dokument OT przyjęcia do użytkowania. W polu Metoda umarzania wybrać Jednorazowa i wskazać rodzaj limitu odpowiedni dla zastosowanej podstawy prawnej. Szczegółowa instrukcja dodawania dokumentu OT znajduje się tutaj. Wartość limitu amortyzacji jednorazowej można sprawdzić w parametrach Podatki i koszty.
Uwaga! Od wersji 1.90 można określić wartość stanowiącą koszt, np. w przypadku otrzymania dotacji na zakup składnika majątku. Wartość niestanowiąca kosztu zostanie wyliczona na podstawie wartości początkowej oraz wartości stanowiącej koszt.
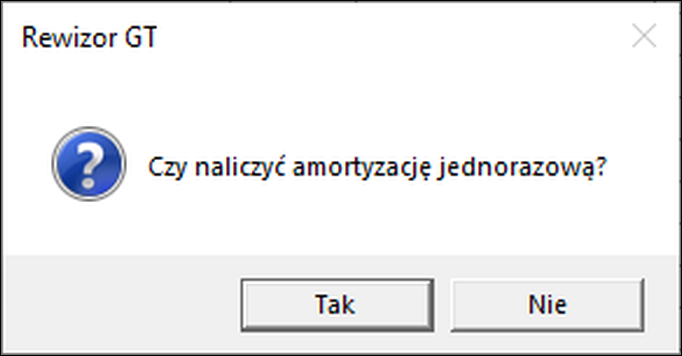
3. Zapisać dokument OT. Program wyświetli komunikat umożliwiający naliczenie amortyzacji. Wybrać odpowiedź potwierdzającą wykonanie tej operacji.
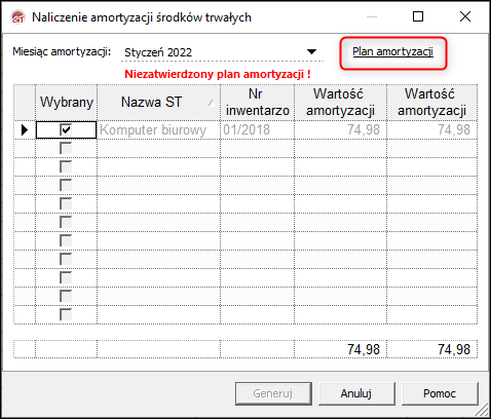
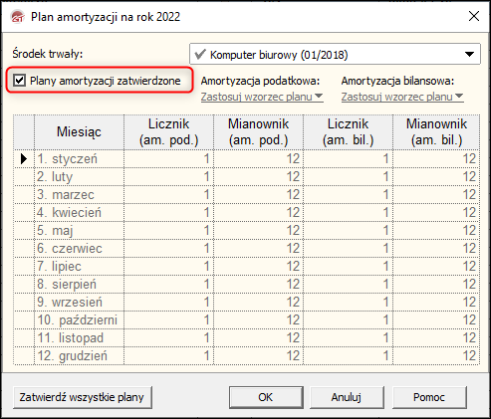
4. Zatwierdzić plan amortyzacji i naliczyć odpis.
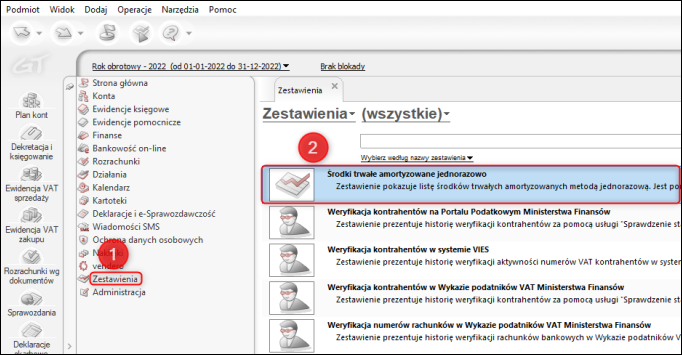
Po naliczeniu amortyzacji środek trwały będzie widoczny w zestawieniu Środki trwałe amortyzowane jednorazowo, umożliwiającym kontrolę wykorzystania limitu.
Uwaga! Jeżeli wartość odpisu przekracza pozostały limit, jednorazowo można zamortyzować tylko część mieszczącą się w tym limicie. Pozostałą wartość amortyzuje się od następnego roku podatkowego na zasadach właściwych dla danego składnika.
W takiej sytuacji program wyświetli ostrzeżenie, a po zapisaniu dokumentu OT zapyta o naliczenie amortyzacji do wysokości limitu. Po wykonaniu tej operacji pojawi się pytanie o zmianę amortyzacji na koniec roku. Odpowiedź twierdząca otworzy okno, w którym należy określić parametry amortyzacji obowiązujące od następnego roku podatkowego.
Temat należy do podstawowych zagadnień dotyczących środków trwałych w Rachmistrzu GT oraz Rewizorze GT.
Pomoc zdalna
Nasz konsultant połączy się z Twoim komputerem, by udzielić niezbędnej pomocy.
teleKonsultant
Kupując abonament na teleKonsultanta, zyskujesz telefoniczną pomoc eksperta oraz szereg innych usług.
Forum użytkowników
Wymień się uwagami i doświadczeniami z innymi użytkownikami systemów InsERT.